銀行轉帳同 轉數快 唔係簡單「邊個快啲」,真正分別在收款識別、付款路徑同交易核對方式
銀行轉帳 與 轉數快最容易令人混淆的地方,係將兩者當成完全分開的付款世界。實際上,「銀行轉帳」係較廣泛的付款概念,而 轉數快 轉數快係香港常見的即時支付安排之一;你可以喺銀行 手機程式 入面操作 轉數快,所以畫面上見到「銀行轉帳」同「轉數快」未必永遠係完全互斥。對現金網入數用戶而言,真正重要的是:今次付款頁指定邊種方式、你要輸入咩收款資料、付款完成後要保存咩證據、平台之後點樣配對入數。
如果正式入數頁指定 轉數快,就按當次提供的手機號碼、電郵、轉數快 或其他 轉數快 收款資料操作;如果指定一般銀行轉帳,就按銀行名稱、戶口號碼、戶名等資料核對。唔好只因為某種方式「通常較快」就自行改用另一條付款路徑,因為收款資料、訂單配對方式、限額同交易參考編號紀錄都可能跟住渠道而變。
銀行轉帳 與 轉數快,核心差異先睇收款資料
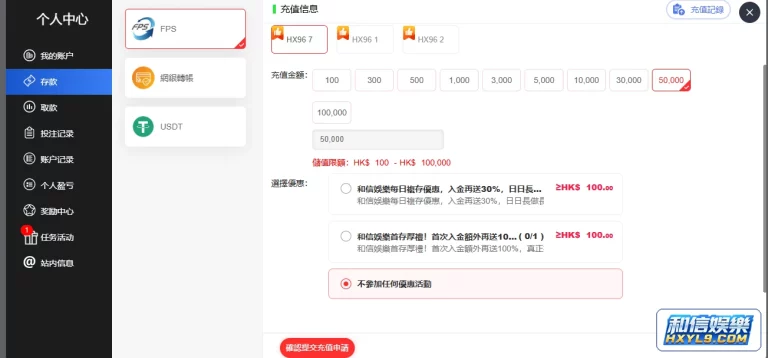
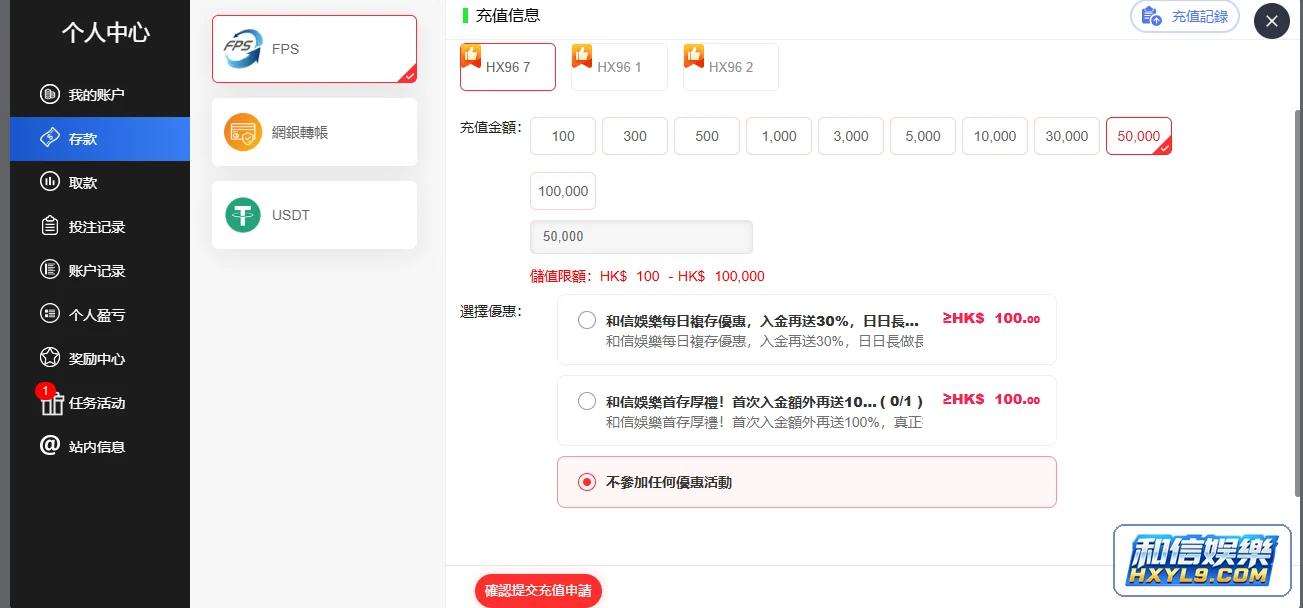
配合「銀行轉帳 與 轉數快,核心差異先睇收款資料」,你可以留意圖中轉數快入數介面提供的付款方式、金額與收款識別資料。銀行付款成功後,仍應在會員交易紀錄確認入帳狀態。若兩邊金額或時間不一致,先保存銀行參考編號及原本的入數申請,而唔係立即再付一次。
多數以銀行+戶口資料為核心
常見要核對銀行名稱、收款戶名、戶口號碼、金額,同銀行交易狀態。
可以使用多種收款識別資料
常見可以見到手機號碼、電郵、轉數快 ,亦可能配合銀行戶口資料操作。
如需按資金問題分類查找入口,可以由首頁,按實際問題逐項核對。
點解「銀行轉帳」同「轉數快」未必係完全二選一?
因為你可以喺同一個銀行 手機程式 入面操作不同轉帳服務。對用戶嚟講,畫面都可能只係「轉帳」,但背後實際走邊種付款路徑、用咩收款識別資料,要睇銀行同當次付款安排。
真正實用的是跟正式入數頁:佢叫你用 轉數快 ,就用 轉數快 ;叫你填銀行戶口,就按銀行資料處理。
銀行轉帳同 轉數快 可以由六個角度比較
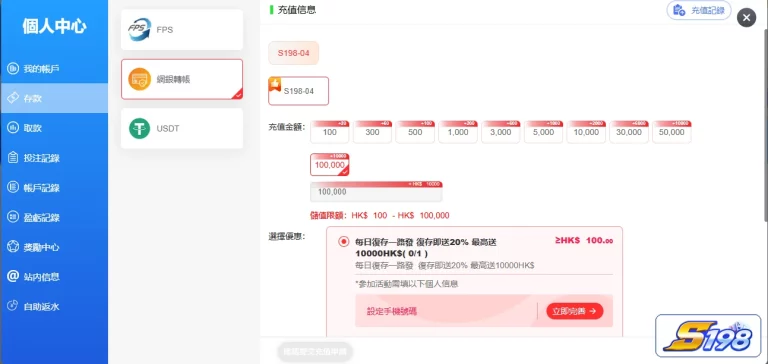
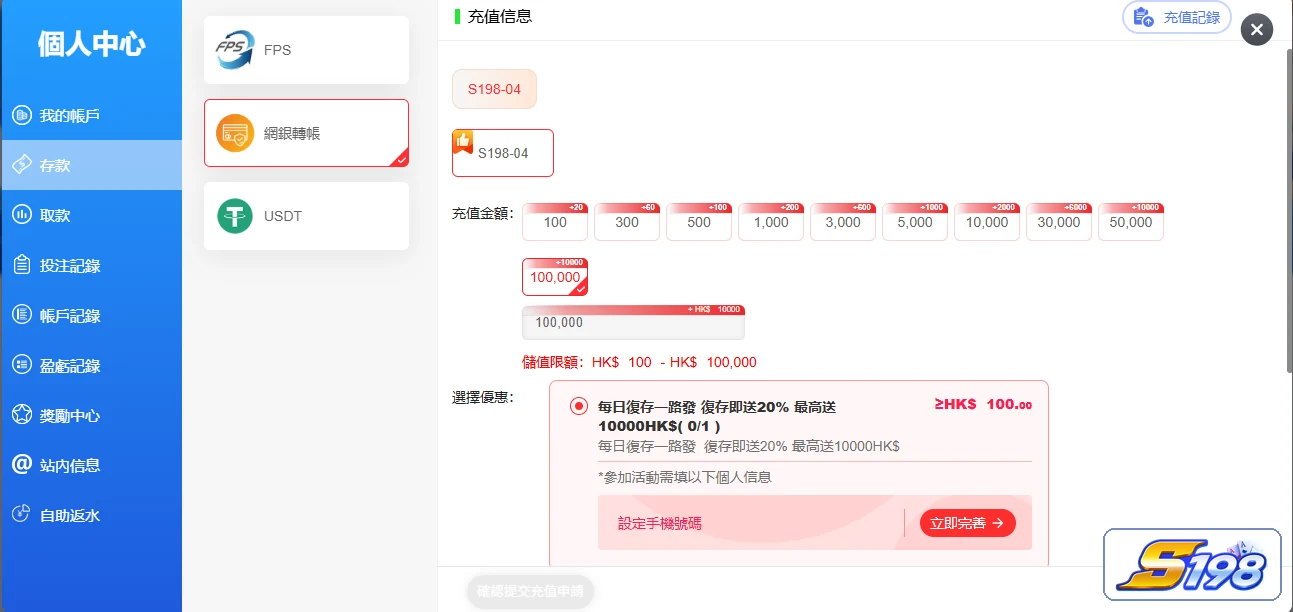
呢張銀行轉帳入數頁面可以用來理解「銀行轉帳同 轉數快 可以由六個角度比較」的核對位置。最重要的是收款銀行、戶名、戶口號碼、當次申請金額同付款備註。付款完成後應保留銀行交易時間及參考編號,之後同會員入數訂單逐筆配對,避免重複付款。
| 項目 | 一般銀行轉帳 | 轉數快 轉數快 |
|---|---|---|
| 常見收款資料 | 銀行、戶名、戶口號碼 | 手機、電郵、轉數快 、戶口資料 |
| 付款介面 | 網銀/手機銀行轉帳頁 | 銀行/電子錢包內轉數快付款介面 |
| 主要核對 | 戶名、戶口、金額 | 收款識別、收款人、金額 |
| 付款證據 | 交易紀錄、交易參考編號 | 交易紀錄、交易參考編號 |
| 平台入帳 | 銀行成功後仍要等平台配對 | 轉數快成功後仍要等平台配對 |
| 限額/費用 | 視銀行、戶口及平台安排 | 視銀行/電子錢包及平台安排 |
想由入數到提款理解整條資金路徑,可以參考香港現金網,按實際問題逐項核對。
一般銀行轉帳入數,可以點樣理解?
轉數快 轉數快入數,可以點樣理解?
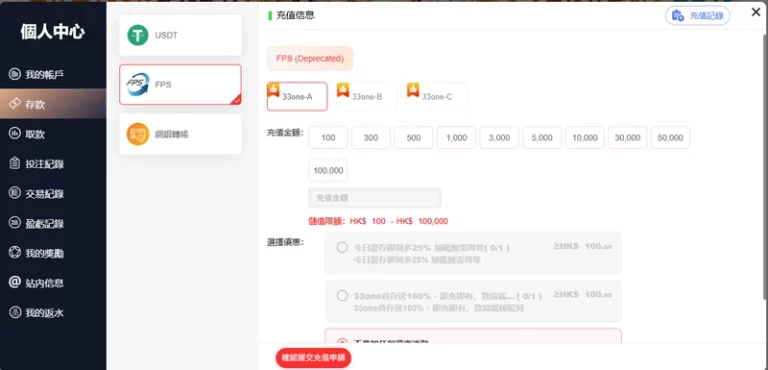
配合「轉數快 轉數快入數,可以點樣理解?」,你可以留意圖中轉數快入數介面提供的付款方式、金額與收款識別資料。銀行付款成功後,仍應在會員交易紀錄確認入帳狀態。若兩邊金額或時間不一致,先保存銀行參考編號及原本的入數申請,而唔係立即再付一次。
銀行轉數快入數的步驟可參考轉數快入數指南,按實際問題逐項核對。
兩種方式最大實際差別,通常就係「你要填咩收款資料」
銀行名稱+戶口號碼+戶名
重點係逐位核對戶口,同確認收款人資料合理。
用轉數快識別碼付款
要分清轉數快 識別碼係收款識別,唔係交易交易參考編號。
用已登記資料識別收款人
輸入後仍應睇銀行確認頁顯示的收款人資料。
轉數快 同付款 交易參考編號 唔係同一樣
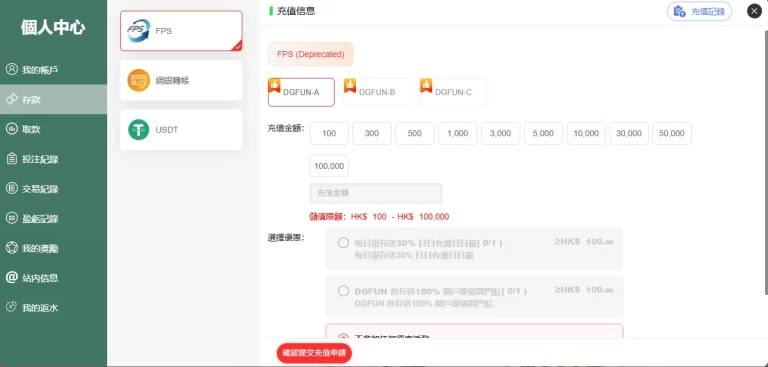
配合「轉數快 同付款 交易參考編號 唔係同一樣」,你可以留意圖中轉數快入數介面提供的付款方式、金額與收款識別資料。銀行付款成功後,仍應在會員交易紀錄確認入帳狀態。若兩邊金額或時間不一致,先保存銀行參考編號及原本的入數申請,而唔係立即再付一次。
付款前用來搵收款人
屬於收款識別資料。
付款後用來搵返某一筆交易
屬於交易追查同對帳資料。
遇到金額或狀態對唔上,可對照交易紀錄,按實際問題逐項核對。
轉數快 一定比一般銀行轉帳快嗎?
唔應用一個固定答案套落所有情況。即使付款本身好快,平台仍然可能要完成收款識別、訂單配對同會員餘額更新;而一般銀行轉帳實際速度亦會視乎銀行採用的處理路徑。
就算銀行端已經成功,平台會員餘額都可能未即時更新。
無論銀行轉帳定 轉數快,銀行成功都唔等於平台已入帳
所以真正完成入數,最後應該睇平台交易紀錄同會員餘額,而唔係只睇銀行完成畫面。
銀行扣款但會員未入帳,可按入數未到帳排查,按實際問題逐項核對。
轉數快 一定免費嗎?一般銀行轉帳一定收費嗎?
唔應一概而論。實際費用會受付款銀行、電子錢包、戶口類型、付款渠道同平台安排影響。
「轉數快永遠免費,銀行轉帳永遠收費。」
付款前睇自己銀行/電子錢包同平台當次頁面顯示的實際費用。
兩種方式的付款限額都可能不同
同一間銀行入面,轉數快、一般銀行轉帳、不同戶口類型或者不同驗證方式都可能有不同付款上限;平台亦可以另外設最低入數或者單筆限制。
平台容許入幾多,同你銀行實際容許轉幾多,係兩個不同層次。
活動金額或流水條件,應連同優惠條件,按實際問題逐項核對。
兩種方式都應該核對收款人姓名
一般銀行轉帳通常直接有戶名資料;轉數快使用手機、電郵或者轉數快 識別碼時,銀行確認頁亦可能顯示收款人名稱或者部分遮蔽資料。
收款識別資料就算輸入正確,如果確認頁顯示另一個完全不符預期的收款人,都應先重新核對。
一般銀行戶口資料同 轉數快 收款資料,都唔應直接用舊截圖
平台可以更新收款帳戶、轉數快 、手機、電郵、付款金額或者備註要求。上一次付款成功,只證明上一次嗰組資料有效。
「呢個銀行戶口/轉數快 識別碼我上星期用過,所以今次直接照用。」
今次重新打開正式入數頁,再按當次資料付款。
如果對正式入口有疑問,可以先睇網址核對方法。
其他操作疑問可查閱常見問題,按實際問題逐項核對。
同一日有幾筆相同金額,點解 交易參考編號 咁重要?
例如同一間銀行同時提供一般轉帳與轉數快,兩個操作畫面可能都只寫「轉帳」,但輸入欄位與背後付款路徑並不完全相同。最穩妥的判斷,是先看會員入數頁要求的是銀行戶口還是轉數快識別資料,再檢查收款人、限額、費用同付款備註。付款完成後,兩種方式都要保存實際交易編號。
常見問題
銀行轉帳同轉數快係咪完全不同的付款方式?
唔一定。轉數快可以喺銀行介面入面操作,所以兩者概念有重疊;真正要睇當次付款頁同銀行實際路徑。
轉數快一定比銀行轉帳快嗎?
唔可以一概而論。付款路徑、銀行處理同平台記帳時間都會影響總時間。
轉數快一定免費嗎?
唔一定。實際收費要睇銀行/電子錢包、戶口類型同服務安排。
付款頁寫銀行轉帳,可唔可以自己改用轉數快?
唔建議。應按當次正式入數頁提供的渠道同收款資料操作。
返回香港現金網
繼續了解入數、餘額、提款同交易紀錄。