手機、電郵、識別碼與身份證號碼,各有不同收款用途
轉數快帳戶代碼有四種常見形式。手機號碼和電郵方便日常收款;系統產生的識別碼綁定指定戶口;香港身份證號碼帳戶代碼只供已持有該資料的機構付款,不能當成朋友之間的轉帳捷徑。
四種代碼的對應戶口與用途
透過現金網首頁查看付款資料時,仍應以當次銀行確認頁的收款人為準。
手機與電郵可連多間機構,但要設定預設收款戶口
同一手機號碼或電郵可以在多於一個銀行/儲值支付工具參與機構登記。使用者可以設定預設收款戶口,付款人用該帳戶代碼轉帳時,系統會按當前登記路由到指定收款帳戶。
當同一手機號碼或電郵在多間銀行/儲值支付工具有登記時,使用者可以指定一個預設收款機構。付款人只輸入該帳戶代碼,轉數快就會按照當前預設設定路由資金。收款人之後改預設,未來付款就可能轉去新設定的帳戶。
所以「我上年收款入 A 銀行」唔代表今年一定仍然入 A。如果你後來在另一間銀行更改預設,收款路徑會跟設定變。收款前最好在自己銀行應用程式查目前綁定狀態。
呢個機制令收款人換銀行較方便,但亦代表付款人唔應只靠「上次同一手機號碼入 A 銀行」判斷今次路徑。付款人最重要仍然係看確認頁的收款人姓名,而收款人則應自己知道當前預設綁邊個帳戶。
教學情境:同一手機號碼連接兩間銀行,付款人只輸入號碼時,款項會按預設收款安排送到其中一個戶口。若想收進另一個戶口,應先在銀行應用程式查預設設定,或讓付款人明確選擇收款機構;不能只因兩個戶口都曾登記便假設款項自動分配。
香港現金網的支付欄目可協助分清銀行轉帳與平台入數紀錄。
識別碼是指定戶口的代號,不是銀行戶口號碼
轉數快識別碼可以理解成專用收款代碼。它同手機/電郵一樣,作用係讓支付系統找到你綁定的收款帳戶。好處係付款人唔需要知道你的手機或電郵,亦唔需要輸一長串銀行戶口號碼。
手機、電郵、轉數快識別碼同身份證帳戶代碼都係轉數快用來找到收款帳戶的替代識別;銀行銀行戶口號碼則係金融機構內實際帳戶資料。帳戶代碼可以更改綁定或預設戶口,但銀行帳戶號碼本身通常唔會因你改帳戶代碼而改。
但轉數快識別碼本身仍要由收款人在參與機構登記並綁定帳戶。見到一串數字唔代表一定係有效轉數快識別碼,更唔代表收款人身份可信;付款時仍要睇銀行確認頁顯示的遮罩姓名。
所以對數時要分清付款紀錄顯示的是帳戶代碼、收款銀行定銀行戶口號碼。客服若問「你轉去邊個帳戶」,只答一個手機號碼未必足夠,最好連銀行交易交易參考編號同遮罩收款資料一齊提供。
手機號碼收款與商戶付款屬不同情境,可對照轉數快付款情境。
身份證代碼只用於合適的機構付款
金管局在 2020 年加入香港身份證號碼作第四種帳戶代碼,主要用途係俾機構向個人付款,例如已經持有員工香港身份證的僱主發放款項。普通個人轉帳付款人不能把你的香港身份證當一般轉數快收款帳戶代碼使用。
呢個設計的邏輯係:機構本身已經因僱傭或其他正當關係持有香港身份證,透過帳戶代碼可以避免再次收集/核實銀行戶口號碼;收款人日後亦可以改綁收款帳戶,而唔需要逐一通知付款機構。
香港身份證屬敏感身份資料。它在轉數快的特定機構付款用途,唔代表應該在群組、聊天或第三方網站公開作一般收款。
身份證號碼屬敏感資料。這種帳戶代碼主要讓本來已持有收款人身份證資料的機構發放款項,個人不應為一般轉帳把身份證號碼發給陌生付款人。登記前先看銀行所顯示的唯一個人名下戶口;更換戶口時,應重新確認新登記已取代舊設定。
跨境匯款的收款資料要求另有規則,詳見本地與跨境付款分別。
輸入代碼後仍要核對遮蔽姓名
轉數快在使用手機、電郵等帳戶代碼時,付款人通常會看到部分遮罩的收款人姓名,目的就係在確認前再核對一次。呢一步比「對方傳咗一個轉數快識別碼」更重要,因為帳戶代碼只係路由資料,姓名先係你判斷有冇轉錯人的最後防線之一。
轉數快識別碼可以避免直接分享手機/電郵,手機同電郵亦可以減少披露完整銀行帳號;呢些都係便利同私隱層面的好處。但帳戶代碼本身唔係「可信標章」。詐騙者一樣可以擁有手機、電郵或轉數快識別碼。
帳戶代碼字串同對方最新提供資料一致;確認頁的遮罩姓名同預期收款人一致;金額、幣種同交易參考編號如有要求都填正確;姓名唔對就停,唔好用「可能系統顯示錯」自行合理化。
所以付款人一定要把帳戶代碼同收款姓名一齊看。對方如果話「姓名唔同都照轉,因為係公司代收」,應先停止,重新由正式渠道確認,而唔係以帳戶代碼能成功解析作身份證明。
確認代碼後,付款前再按交易安全清單核對金額與收款人。
更換號碼或銀行時同步更新登記
手機號碼轉手、電郵停用、銀行戶口關閉,都可能令舊帳戶代碼不再適合繼續使用。收款人應在銀行/儲值支付工具內更新或取消相關登記,並重新確認預設收款戶口。尤其舊手機號碼日後可能重新分配畀其他人,更唔應長期放住唔理。
付款人亦唔應永久保存對方舊帳戶代碼截圖。朋友換電話、公司換收款安排、平台更新收款資料,都應以當次最新指示同確認頁姓名為準。
銀行已扣款而平台未入帳,可按入數未到帳排查整理兩邊交易編號。
第三方入數要再核對訂單與收款資料
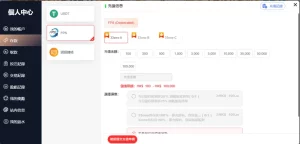
平台入數仲有會員對數一層:銀行收到錢之後,平台要用交易參考編號、訂單號、金額或其他資料把交易對到你的會員帳戶。呢個就係點解轉數快成功同平台餘額更新要分開。相關狀態可以看入數未到帳排查。
手機、電郵、轉數快識別碼的價值係減少輸入長帳號,不是替收款人做信用認證。每次真正付款仍應以確認頁姓名、金額、幣種同最新指示為準;任何一項不符就停止。
如果平台突然要求你把錢轉去一個完全不同帳戶代碼,付款前應重新核對其官方渠道同當次收款指示,而唔係沿用舊截圖。更多支付基礎可以返回香港現金網專區。
平台入數表單顯示的收款代碼,只解決「銀行要把錢送往哪裡」;平台訂單還要靠金額、時間和交易參考編號配對。先檢查付款確認頁的遮蔽收款人名稱,完成後保存銀行回單與平台訂單號,遇到待入帳才可以針對同一筆交易查詢。
參閱其他香港現金網資料時,應核對其所述產品及版本,再以當前畫面的條款和紀錄處理本文問題。
常見問題
轉數快識別碼可以轉到另一間銀行嗎?
先看它目前綁定的機構;更換機構通常需向新服務商取得新識別碼。
一個手機號碼可以登記幾個戶口?
可連多間參與機構,但要明確設定預設收款安排。
朋友轉帳可用身份證號碼代碼嗎?
這項功能不是一般個人轉帳用途,應使用合適的手機、電郵或識別碼。