先分清會員、付款人與收款人,再看交易安排
第三方代收代付的風險,是會員、實際付款人或最終收款人可能不同,令對帳、身份核對、退款與提款更複雜。應先分清「服務使用支付處理商」與「借用他人戶口或錢包」這兩種安排,再按正式規則核對姓名、收款指示、訂單號及退款去向。不要用小額成功便推定所有第三方交易都獲接受。
兩種常被混稱為第三方的情況,先拆開
第三方代收代付風險唔只係「筆錢到唔到」。如果會員帳戶、實際付款人、銀行戶口持有人、電子錢包持有人或者最終提款收款人唔一致,之後做付款核對、身份驗證、退款、提款審核或者交易爭議時,都可能需要更多證明。最重要的做法唔係估平台會唔會接受,而係先睇目前付款/提款規則有冇明確容許第三方來源或者第三方收款。
鏈上地址未必顯示姓名,但平台仍可能要求收款錢包同會員資料一致。
服務可能使用已正式列明的支付處理商代收款項,收款名稱因此與品牌名稱不同;另一種則是會員自行用朋友、家人或其他人的帳戶付款。前者要核對正式收款關係,後者要核對會員與資金來源要求,不能把兩者一句「第三方」便混在一起。
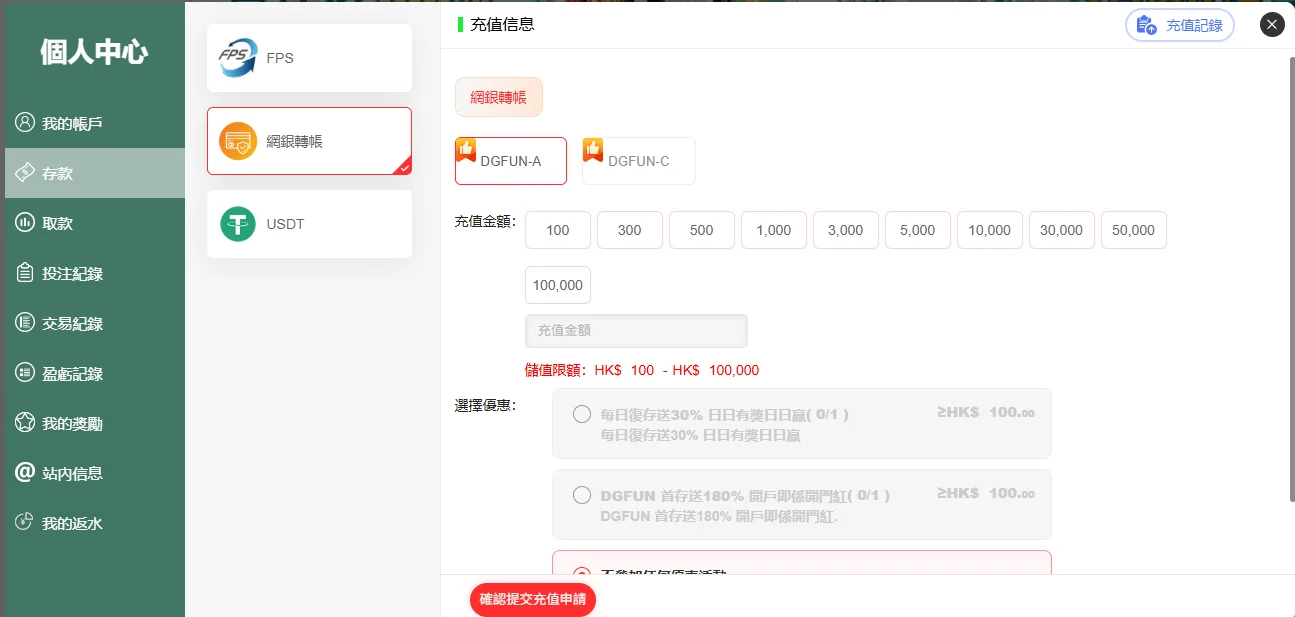
收款名稱不同,不足以單獨證明交易有問題,也不足以單獨證明可放心付款。先從目前正式收款頁確認處理商名稱、帳號、金額、有效期限及交易識別;若資料只來自私人聊天或突然更換的指示,應先停止並由正式入口查證。
香港現金網支付資料可以協助理解欄位,但具體收款指示仍應來自正在使用的服務。本文媒體圖片只作插圖,不能當成已確認的收款關係或當次付款資料。
借用他人戶口,重點是誰持有與誰授權
真正答案要睇平台當下規則。有些平台可能完全禁止,有些可能要求額外核對,所以最重要係唔好自行假設。
唔應一概而論,但亦唔應自行假設一定得。真正要睇平台目前有冇明確容許第三方付款,以及如果容許,需要咩額外資料。
會員姓名、付款帳戶持有人及提款收款人,可能在規則中有一致性要求。朋友同意借用帳戶,與服務同意接受第三方付款是兩個層面;私人授權不能自動取代服務的帳戶或付款條件。
例如會員是甲,銀行付款人是乙,即使兩人同姓或同住,系統仍可能需要釐清這是誰的付款、應對應哪個會員及退款應退往何處。不能為了讓資料看起來相同,就把會員姓名改成付款人,或使用他人的身份文件完成驗證。
公司或商業帳戶也要看適用條件,不能只因自己是公司負責人,就把公司帳戶當成個人同名帳戶。真正應確認的是服務接受哪類付款來源,以及需要哪種合法、必要的說明,而不是尋找避開核對的方法。
收到款項與成功對入會員,是兩個步驟
交易主體唔一致時,唯一可以將付款同會員帳戶串起來的資料可能就包括 Reference、TxID、時間、金額同收款地址。
銀行顯示已轉出,只證明該筆銀行操作的狀態;服務端還要用收款資料與訂單識別對上會員。不同人使用同一付款來源、沒有附正確Reference、付款與訂單金額不同,都可能使對帳變複雜。先找原單,不要立即再付第二筆。
教學情境:會員建立500元訂單,由另一位付款人轉帳500元,但沒有保留Reference。查詢時應同時提供原訂單號、實際付款時間、金額與付款來源可核對資料,說明人物關係;不要把同額但不同時間的另一筆轉帳當作證明。
轉數快或銀行確認頁有收款人資訊時,應在付款前比對。出現風險警示、收款指示不一致或被要求填寫虛假用途時,先停止操作。入數未到帳的排查可幫你分清銀行操作與服務對帳。
代收與代付有不同問題,不能用入數成功推定提款可行
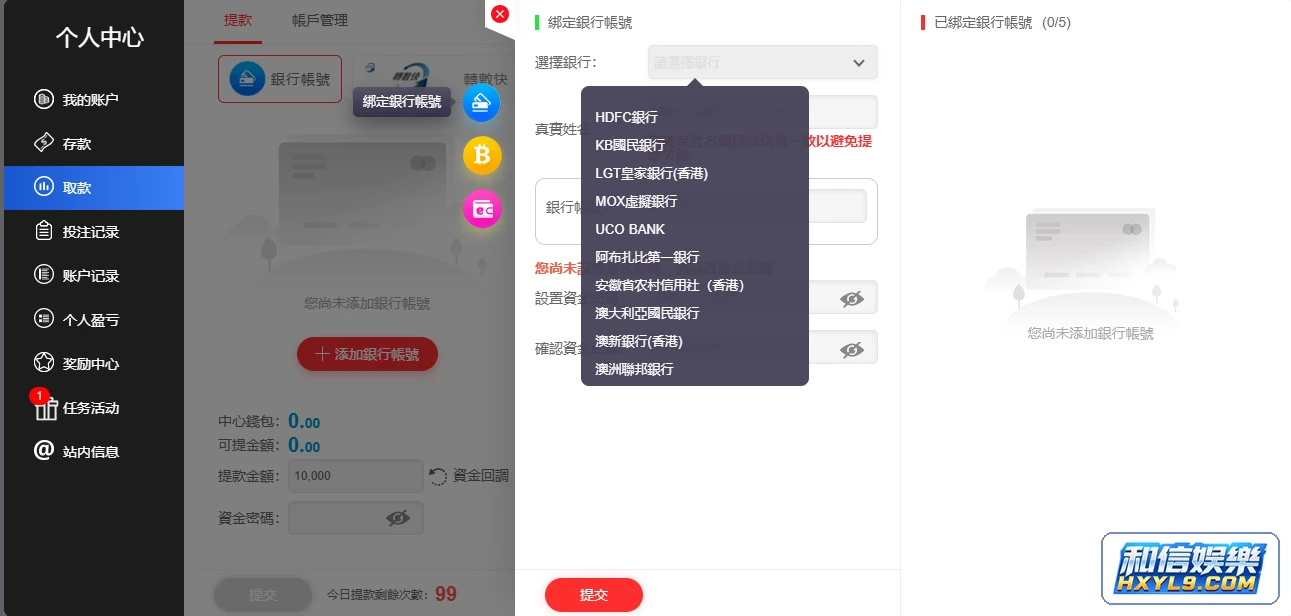
提款會將平台內資金轉去外部銀行戶口或者錢包。如果會員姓名同最終收款人唔一致,平台可能需要額外審核,亦可能按規則要求改回會員本人可驗證的收款方式。
銀行號碼、錢包地址同會員身份係不同層次。提交提款之前,要先確認平台對收款人姓名或者外部錢包的要求。
入數曾獲記帳,不等於之後可以要求提款到任何另一人的帳戶。提款還涉及會員身份、指定受款人、渠道條件及資金去向。提交前先查正式規則,不要因之前借朋友戶口入數成功,就推定朋友也可以代收。
USDT地址通常不直接顯示持有人姓名,也不表示身份要求消失。服務仍可要求指定地址由會員本人控制,或透過正式方法核對地址用途。地址格式有效與資金去向符合帳戶規則,是兩項不同條件。
若已提交到第三方收款資料,先看原單是否能按正常程序取消或補充說明;不要接着改多個受款人或重建多筆申請。提款審核應針對原本那筆資料核對,反覆變更會讓查詢對象更難對齊。
退款前先確認原交易及可接受的退款路線
如果一筆第三方付款需要退回,平台可能按自己規則將資金退回原付款來源,而唔係直接退去會員另外指定的戶口。
所以交易之前就要先知道:如果之後需要退款,真正有權提供銀行/錢包證據的人係邊個。
退款涉及的是原付款與退回的對應關係,不應只由一段私人聊天指定另一個新戶口。先問正式服務將退款按甚麼規則處理、是否回到原來源、需要甚麼訂單或交易證明,再核對收款方是否與該安排一致。
如果甲是會員、乙付款、丙要求代收退款,就出現三個主體。即使甲口頭同意,服務仍可能需要核對合法的權限與路線;不能把資金在三人之間如何分配的私人安排,直接當成服務已接受的退款指示。
教學記錄可畫出會員、付款來源、原收款方、擬退款方四欄,再把每個人的角色與原交易號連上。這張筆記不是授權文件,而是幫你找到哪些關係需要說明。若沒有完整原單資料,先補記錄而不是另付「測試退款」。
鏈上證明轉移,不會自動證明地址控制權
唔可以咁推論。區塊鏈地址本身通常唔會像銀行戶口咁直接顯示持有人姓名,但平台仍然可以在帳戶規則層面要求提款地址由會員本人控制,或者要求對特定地址做額外驗證。
鏈上地址格式同平台帳戶規則係兩回事。即使地址冇姓名,平台仍然可以對提款來源、地址控制權或者帳戶資料提出要求。
TxID、網絡、資產及轉移數量可用來確認鏈上發生了甚麼,但一張交易截圖不一定證明提交者控制發送或接收地址。查看USDT轉帳安全檢查時,應把鏈上事實與帳戶身份兩類資料分開。
若對方要求地址驗證,先看正式服務提供的方法及目的。正常核對不應要求助記詞、私鑰或任意授權錢包權限。不要為證明自己能控制地址,就簽署來源不明的合約或先支付額外資金;驗證步驟本身也應能被說明。
收款方如需處理錯鏈或不支援資產,也要走正式支援流程。第三方聲稱有內部渠道、一定可追回,不能代替實際控制權和技術條件。先停止新增交易,保存原TxID,再由實際接收方核對。
已付款後,把資料集中到同一筆原單
如果第一筆已經送出,先整理完整交易證據,避免因為「怕未到」又重複付款,令之後對數變得更亂。
如果平台要求額外核對,應按正式客服或者驗證流程提交需要的資料,並先確認自己使用緊正確網站同帳戶入口。
一份查詢可清楚寫出:會員帳戶識別、原訂單號、誰付款、時間、金額、收款資料,以及目前哪一步尚未完成。身份資料只交給已確認的正式服務,截圖遮住不相關餘額與其他交易;密碼、驗證碼、助記詞和私鑰不屬於對帳證據。
要求另外支付解凍費、保證金或驗證金,才能提取原款項時,應先停止新增付款並獨立查證。不要把「審核」一詞當成任何收費要求都合理的理由。正式訂單條件、銀行紀錄及文字指示都應保留,若涉及可疑轉帳,及早聯絡相關銀行或錢包服務。
現金網出數流程可用來定位原單階段。從現金網首頁查看其他平台資料時,也應把服務條款、付款來源及受款人要求分開讀,避免只用一句「支援銀行或USDT」代替真正的交易資格核對。
另閱其他現金網資料時,先釐清會員、付款人及受款人的關係,再核對正式收款指示及原單識別。
常見問題
同一家銀行是否就算同一個付款人?
不是。銀行名稱與帳戶持有人是不同資料,要按實際戶口及會員身份核對。
收款名稱不同,是否一定是假平台?
不能只憑名稱作結論,應核對正式收款指示、處理商關係及當次訂單。
可以先改會員姓名來配合朋友戶口嗎?
不應填寫失實身份資料,先使用正式渠道確認原會員可接受的付款方式。